Domain tarifrechner-kfz-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
tarifrechner-kfz-versicherungen.de um.
Sind Sie am Kauf der Domain
tarifrechner-kfz-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarifrechner-kfz-versicherungen.de kaufen?
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Kernlos
Top-Angebote
Produkte zum Begriff Kernlos:
-
All Care BulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 RollenBulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 Rollen Produktdaten Artikelnummer: 63001 Material: Zellstoff Lagen: 2-lagig à 105 Meter ø 12 cm Fassungsvermögen: 1000 Blätter (Toleranz +/- 5%) VE: 36 Rollen83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **


Wie kann ich meinen Versicherungsschutz für mein Auto erweitern? Welche Leistungen umfasst eine Kfz-Police?
Du kannst deinen Versicherungsschutz für dein Auto durch Zusatzbausteine wie Teilkasko oder Vollkasko erweitern. Eine Kfz-Police umfasst in der Regel Haftpflicht, Teilkasko und Vollkasko, sowie optional weitere Leistungen wie Schutzbrief oder Insassenschutz. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um den passenden Versicherungsschutz zu wählen. **
Wann ist der Versicherungsschutz Kfz erlischt?
Der Versicherungsschutz für ein Kfz erlischt in der Regel, wenn die Versicherungsprämie nicht rechtzeitig bezahlt wird. Auch bei grober Fahrlässigkeit oder Vorsatz des Versicherungsnehmers kann die Versicherung den Schutz verweigern. Zudem erlischt der Versicherungsschutz, wenn das Fahrzeug ohne gültige Zulassung oder TÜV unterwegs ist. Bei Verstößen gegen die Versicherungsbedingungen, wie zum Beispiel bei Fahren unter Alkoholeinfluss, kann die Versicherung ebenfalls die Leistung verweigern. Es ist daher wichtig, die Versicherungsbedingungen genau zu kennen und einzuhalten, um den Versicherungsschutz für das Kfz nicht zu gefährden. **
Top-Angebote
Produkte zum Begriff Kernlos:
-
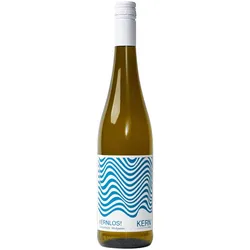
KERN Weine KERNLOS! Weißwein alkoholfreiLinie KERNLOS! Weißwein alkoholfreiDer alkoholfreie KERNLOS! Weißwein vereint gleich drei aromatische Rebsorten in einer Cuvée: Riesling, Kerner und Gewürztraminer bringen ihre besten Seiten zusammen. In der Nase entfaltet sich ein intensiver Duft nach weißen Blüten und Rosenblättern, begleitet von exotischen Fruchtnoten wie Litschi und Mango. Dazu gesellen sich Nuancen von gelbem Apfel, Orangenzeste und einer feinen Würze.Am Gaumen überrascht der KERNLOS! mit einer saftigen, fruchtbetonten Süße, die von einer lebhaften Säure wunderbar in Balance gehalten wird. Dieses animierende Süße-Säure-Spiel sorgt für echten Trinkfluss und macht jeden Schluck lebendig. Mit seiner guten Fülle wirkt er keineswegs dünn oder wässrig, sondern bietet ein rundes, aromatisches Geschmackserlebnis, das an einen vollwertigen Weißwein erinnert.Für die Herstellung durchlaufen die Weine eine schonende Entalkoholisierung in einer modernen Anlage. Ein spezielles Verfahren zur Aromarückgewinnung stellt sicher, dass die typischen Duftstoffe der drei Rebsorten erhalten bleiben. Der Ausbau im Edelstahltank bewahrt die frische Fruchtigkeit. So entsteht eine ehrliche alkoholfreie Alternative, die an lauen Sommerabenden auf der Terrasse, beim Brunch oder bei Feierlichkeiten einfach Freude macht.8,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
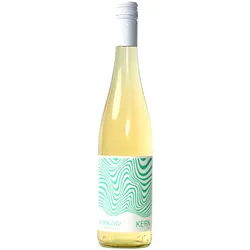
KERN Weine KERNLOS! Secco alkoholfreiLinie KERNLOS! Secco alkoholfreiDer KERNLOS! Secco zeigt, dass prickelnder Genuss auch ganz ohne Alkohol richtig Spaß machen kann. Er vereint die Aromatik von Gewürztraminer, Kerner und Riesling zu einer lebhaften Cuvée, die mit einer eleganten Perlage im Glas sofort gute Laune verbreitet. In der Nase entfalten sich duftige Noten von Blüten und exotischer Frucht, begleitet von einer feinen Riesling-Frische und einer zarten Muskateller-Anmutung.Am Gaumen überrascht der KERNLOS! mit einem fruchtig-süßen Charakter, der sich harmonisch und leichtfüßig präsentiert. Die animierende Perlage bringt Lebendigkeit ins Spiel und sorgt für einen erfrischenden Trinkfluss. Trotz der spürbaren Süße bleibt alles in Balance, weil eine frische Säure dem Ganzen einen belebenden Gegenpol verleiht.Für die Herstellung unterbricht das Weingut die Gärung frühzeitig durch Kühlung und lässt die Cuvée kurz auf der Feinhefe ruhen. Anschließend wird der Alkohol in einem schonenden Verfahren entzogen, das die sortentypischen Aromen bestmöglich bewahrt. Das Ergebnis ist ein spritziger, einladender Secco, der an warmen Tagen genauso überzeugt wie als stilvoller Aperitif und beweist, dass alkoholfrei alles andere als langweilig sein muss.9,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
All Care BulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 RollenBulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 Rollen Produktdaten Artikelnummer: 63001 Material: Zellstoff Lagen: 2-lagig à 105 Meter ø 12 cm Fassungsvermögen: 1000 Blätter (Toleranz +/- 5%) VE: 36 Rollen83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
Ähnliche Suchbegriffe für Kernlos
-
All Care BulkySoft Putzrollen midi - kernlos - Zellstoff - 1-lagig - 6 RollenBulkySoft Putzrollen midi - kernlos - Zellstoff - 1-lagig - 6 Rollen - BulkySoft Putzrollen midi - kernlos - Zellstoff - 1-lagig - 19 cm - 6 x 280 Meter - VE: 6 Rollen52,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **
-
Wie kann ich meinen Versicherungsschutz für mein Auto erweitern? Welche Leistungen umfasst eine Kfz-Police?
Du kannst deinen Versicherungsschutz für dein Auto durch Zusatzbausteine wie Teilkasko oder Vollkasko erweitern. Eine Kfz-Police umfasst in der Regel Haftpflicht, Teilkasko und Vollkasko, sowie optional weitere Leistungen wie Schutzbrief oder Insassenschutz. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um den passenden Versicherungsschutz zu wählen. **
-
Wann ist der Versicherungsschutz Kfz erlischt?
Der Versicherungsschutz für ein Kfz erlischt in der Regel, wenn die Versicherungsprämie nicht rechtzeitig bezahlt wird. Auch bei grober Fahrlässigkeit oder Vorsatz des Versicherungsnehmers kann die Versicherung den Schutz verweigern. Zudem erlischt der Versicherungsschutz, wenn das Fahrzeug ohne gültige Zulassung oder TÜV unterwegs ist. Bei Verstößen gegen die Versicherungsbedingungen, wie zum Beispiel bei Fahren unter Alkoholeinfluss, kann die Versicherung ebenfalls die Leistung verweigern. Es ist daher wichtig, die Versicherungsbedingungen genau zu kennen und einzuhalten, um den Versicherungsschutz für das Kfz nicht zu gefährden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.