Domain tarifrechner-kfz-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
tarifrechner-kfz-versicherungen.de um.
Sind Sie am Kauf der Domain
tarifrechner-kfz-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarifrechner-kfz-versicherungen.de kaufen?
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **

Ähnliche Suchbegriffe für Kinder
Top-Angebote
Produkte zum Begriff Kinder:
-
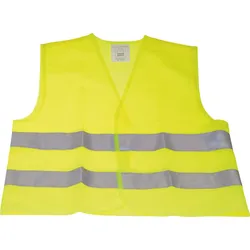
KFZ WARNWESTEXS - KFZ - Kinder-Warnweste, XS 3-6, gelb, DIN EN 1150Sicherheits- und Warnweste speziell für Kinder (bis ca. 6 Jahre) in neongelb, • Länge: ca. 44 cm, Weite ca. 40 cm. • Bei 40° C maschinenwaschbar. Eine Autopanne - besonders an der Autobahn oder bei Dunkelheit - bedeutet höchste Lebensgefahr. Auch auf wenig befahrenen Landstraßen sollte diese Gefahr nicht unterschätzt werden. Ein kleines Accessoire im Kofferraum kann Leben retten. Diese Tatsache hat bereits viele europäische Länder dazu veranlasst, die Autofahrer in die Pflicht zu nehmen, nicht nur das Warndreieck, sondern auch weithin sichtbare Signalwesten im Auto mit sich zu führen.2,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
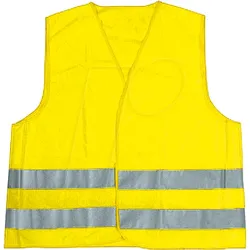
KFZ WARNWESTE K - KFZ - Kinder-Warnweste, S 7-12, gelb, DIN EN 1150Sicherheits- und Warnweste speziell für Kinder (bis ca. 12 Jahre) in neongelb, • Länge: ca. 49 cm, Weite ca. 44 cm. • Bei 40° C maschinenwaschbar. Eine Autopanne - besonders an der Autobahn oder bei Dunkelheit - bedeutet höchste Lebensgefahr. Auch auf wenig befahrenen Landstraßen sollte diese Gefahr nicht unterschätzt werden. Ein kleines Accessoire im Kofferraum kann Leben retten. Diese Tatsache hat bereits viele europäische Länder dazu veranlasst, die Autofahrer in die Pflicht zu nehmen, nicht nur das Warndreieck, sondern auch weithin sichtbare Signalwesten im Auto mit sich zu führen.2,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
-
Welche Versicherungen sollte man für Kinder haben?
Welche Versicherungen sollte man für Kinder haben? Kinder sollten in erster Linie über eine Krankenversicherung verfügen, um im Falle von Krankheiten oder Verletzungen angemessen versorgt zu werden. Eine Unfallversicherung kann sinnvoll sein, um zusätzlichen Schutz bei Unfällen zu bieten. Zudem kann eine Haftpflichtversicherung für Kinder wichtig sein, um Schäden abzudecken, die sie anderen zufügen könnten. Je nach individueller Situation können auch weitere Versicherungen wie eine Zahnzusatzversicherung oder eine Berufsunfähigkeitsversicherung in Betracht gezogen werden. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **

Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **
Wie kann ich meinen Versicherungsschutz für mein Auto erweitern? Welche Leistungen umfasst eine Kfz-Police?
Du kannst deinen Versicherungsschutz für dein Auto durch Zusatzbausteine wie Teilkasko oder Vollkasko erweitern. Eine Kfz-Police umfasst in der Regel Haftpflicht, Teilkasko und Vollkasko, sowie optional weitere Leistungen wie Schutzbrief oder Insassenschutz. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um den passenden Versicherungsschutz zu wählen. **
Top-Angebote
Produkte zum Begriff Kinder:
-
Hans Oberbach: Allgemeine Versicherungs-Bedingungen für Haftpflicht-Versicherungen / Der Versicherungsschutz, Gebundene Ausgabe von Hans Oberbach, DeHans Oberbach: Allgemeine Versicherungs-bedingungen Für Haftpflicht-versicherungen / Der Versicherungsschutz, Gebundene Ausgabe Von Hans Oberbach, De Gruyter, 978-3-11-102919-1, Seitenanzahl: 380109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KFZ 18009 - KFZ - Kinder-Warnweste, DIN EN 1150, gr. S, gelbKinder-Warnweste nach DIN EN 1150 • seitlich geschlossen • waschbar bis 40°C • Tagesleuchtfolie • geeignet für Kinder mit einer Körpergröße von 120 - 134 cm und einem Brustumfang von 75 - 85 cm • für die Sicherheit Ihrer Kinder unentbehrlich • ideal für den Schulweg • Farbe: gelb • Material: 100% Polyester • Größe: S Hinweis: Gesetzlich vorgeschrieben ist das Anlegen einer Warnweste nach Euro-Norm 471 für Personen, die außerhalb geschlossener Ortschaften das Fahrzeug verlassen und sich auf der Fahrbahn oder dem Randstreifen aufhalten. Diese Regelung ist in Italien seit dem 1. April 2004 gültig, für Spanien seit dem 24. Juli 2004. Ausgenommen sind Fahrer von Kleinkraft- und Motorrädern. Warnwestenpflicht besteht bereits in vielen europäischen Ländern (in Deutschland seit Juli 2014) Zu Ihrer persönlichen Sicherheit und zur Vermeidung von Bußgeldern (in Italien nicht unter 33,60 Euro - in Spanien bis 91,- Euro) sollte auf jeder Reise mindestens eine Warnweste griffbereit mitgeführt und in entsprechenden Situationen (z. B. Panne oder Unfall) vor dem Aussteigen angelegt werden.2,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KFZ WARNWESTEXS - KFZ - Kinder-Warnweste, XS 3-6, gelb, DIN EN 1150Sicherheits- und Warnweste speziell für Kinder (bis ca. 6 Jahre) in neongelb, • Länge: ca. 44 cm, Weite ca. 40 cm. • Bei 40° C maschinenwaschbar. Eine Autopanne - besonders an der Autobahn oder bei Dunkelheit - bedeutet höchste Lebensgefahr. Auch auf wenig befahrenen Landstraßen sollte diese Gefahr nicht unterschätzt werden. Ein kleines Accessoire im Kofferraum kann Leben retten. Diese Tatsache hat bereits viele europäische Länder dazu veranlasst, die Autofahrer in die Pflicht zu nehmen, nicht nur das Warndreieck, sondern auch weithin sichtbare Signalwesten im Auto mit sich zu führen.2,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
Ähnliche Suchbegriffe für Kinder
-
KFZ WARNWESTE K - KFZ - Kinder-Warnweste, S 7-12, gelb, DIN EN 1150Sicherheits- und Warnweste speziell für Kinder (bis ca. 12 Jahre) in neongelb, • Länge: ca. 49 cm, Weite ca. 44 cm. • Bei 40° C maschinenwaschbar. Eine Autopanne - besonders an der Autobahn oder bei Dunkelheit - bedeutet höchste Lebensgefahr. Auch auf wenig befahrenen Landstraßen sollte diese Gefahr nicht unterschätzt werden. Ein kleines Accessoire im Kofferraum kann Leben retten. Diese Tatsache hat bereits viele europäische Länder dazu veranlasst, die Autofahrer in die Pflicht zu nehmen, nicht nur das Warndreieck, sondern auch weithin sichtbare Signalwesten im Auto mit sich zu führen.2,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die risikogerechte Prämie in der Kfz-Haftpflichtversicherung, Taschenbuch von Melanie Steuerer, GRIN, 978-3-640-28488-7Die Risikogerechte Prämie In Der Kfz-haftpflichtversicherung, Taschenbuch Von Melanie Steuerer, Grin, 978-3-640-28488-7, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswanderung der Väter und schulische Leistungen ihrer Kinder, Taschenbuch von Kashif Ashfaq, Verlag Unser WissenAuswanderung Der Väter Und Schulische Leistungen Ihrer Kinder, Taschenbuch Von Kashif Ashfaq, Verlag Unser Wissen, Seitenanzahl: 10866,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen sollte man für Kinder haben?
Welche Versicherungen sollte man für Kinder haben? Kinder sollten in erster Linie über eine Krankenversicherung verfügen, um im Falle von Krankheiten oder Verletzungen angemessen versorgt zu werden. Eine Unfallversicherung kann sinnvoll sein, um zusätzlichen Schutz bei Unfällen zu bieten. Zudem kann eine Haftpflichtversicherung für Kinder wichtig sein, um Schäden abzudecken, die sie anderen zufügen könnten. Je nach individueller Situation können auch weitere Versicherungen wie eine Zahnzusatzversicherung oder eine Berufsunfähigkeitsversicherung in Betracht gezogen werden. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **
-
Wie kann ich meinen Versicherungsschutz für mein Auto erweitern? Welche Leistungen umfasst eine Kfz-Police?
Du kannst deinen Versicherungsschutz für dein Auto durch Zusatzbausteine wie Teilkasko oder Vollkasko erweitern. Eine Kfz-Police umfasst in der Regel Haftpflicht, Teilkasko und Vollkasko, sowie optional weitere Leistungen wie Schutzbrief oder Insassenschutz. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um den passenden Versicherungsschutz zu wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.