Domain tarifrechner-kfz-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
tarifrechner-kfz-versicherungen.de um.
Sind Sie am Kauf der Domain
tarifrechner-kfz-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarifrechner-kfz-versicherungen.de kaufen?
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für 25
Top-Angebote
Produkte zum Begriff 25:
-
KS Tools 5501745 550.1745 Kfz-Ladegerät 25 AFür den permanenten Dauergebrauch konzipiert, auch bei eingebauter Batterie für Bleisäure-, Gel-, Nasszellen-, MF-, VRLA-, Calcium-, AGM und Tiefzyklusbatterien. Präzise Ladesteuerung mit Mikroprozessor verhindert Überladung und schaltet nach erfolgtem Ladevorgang automatisch in den Erhaltungsmodus über und verhindert „Aufblähen“ oder gar „Explosion“ der Batterie325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IMAXX F9025 - KFZ-Sicherung, maxiOTO, 25 A, transparentIMAXX KFZ-Sicherung • Serie F9000 maxiOTO Flachsicherung • entspricht internationalen Spezifikationen und ist konform mit DIN ISO 8820-3, SAE J1888 und weiteren Standards • Element ist von den Seiten sichtbar, klar-transparentes Sicherungsgehäuse • die Sicherung in der Sicherungshalterung wird über teilgeschützte Prüfpunkte auf der Oberseite der Sicherung überprüft • selbstlöschende, transparente, farbkodierte Gehäusematerialien • die Kunststoffgehäuse der Sicherungen sind resistent gegen hohe Temperaturen • richtungsunempfindliches Einstecken; das Ergebnis wird auf der Oberseite mit OCR-Schrift markiert1,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IMAXX F1525 - KFZ-Sicherung, normOTO, 25 A, transparentIMAXX KFZ-Sicherung • Serie F1500 normOTO Flachsicherung • entspricht internationalen Spezifikationen, konform mit DIN ISO 8820-3, JASO D612, SAE J1284 und weiteren Standards • die Sicherung in der Sicherungshalterung wird über die Prüfpunkte auf der Oberseite der Sicherung geprüft • Element ist von den Seiten sichtbar, transparente Sicherungsgehäuse • selbstlöschende, transparente, farbkodierte Gehäusematerialien • die Kunststoffgehäuse der Sicherungen sind resistent gegen hohe Temperaturen • das Ergebnis wird auf der Oberseite mit OCR-Schrift markiert0,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie lange ist meine Kündigungsfrist nach 25 Jahren?
Wie lange deine Kündigungsfrist nach 25 Jahren Beschäftigung ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem Arbeitsvertrag, Tarifverträgen oder gesetzlichen Bestimmungen. In der Regel gilt jedoch eine längere Kündigungsfrist für langjährige Mitarbeiter. Es ist möglich, dass du nach 25 Jahren eine Kündigungsfrist von mehreren Monaten oder sogar einem Jahr haben könntest. Es ist ratsam, deinen Arbeitsvertrag oder die geltenden Gesetze zu prüfen, um die genaue Kündigungsfrist herauszufinden. Falls du unsicher bist, kannst du auch mit deinem Arbeitgeber oder einem Rechtsberater sprechen, um Klarheit zu bekommen. **
-
Wie lange ist die Kündigungsfrist nach 25 Jahren?
Wie lange ist die Kündigungsfrist nach 25 Jahren? Die Kündigungsfrist nach 25 Jahren kann je nach Vertrag und Gesetzgebung variieren. In einigen Fällen könnte die Kündigungsfrist nach 25 Jahren länger sein, da die Dauer der Beschäftigung eine Rolle spielen kann. Es ist wichtig, den Arbeitsvertrag oder die geltenden Gesetze zu überprüfen, um die genaue Kündigungsfrist nach 25 Jahren zu ermitteln. In vielen Fällen kann eine lange Betriebszugehörigkeit wie 25 Jahre zu einer längeren Kündigungsfrist führen, um dem Arbeitnehmer mehr Sicherheit zu bieten. Es ist ratsam, sich bei Unklarheiten an einen Rechtsanwalt oder Arbeitsrechtsexperten zu wenden. **
-
Wie lange ist die Kündigungsfrist nach 25 Jahren Betriebszugehörigkeit?
Wie lange ist die Kündigungsfrist nach 25 Jahren Betriebszugehörigkeit? Die Kündigungsfrist nach 25 Jahren Betriebszugehörigkeit kann je nach Land, Unternehmen und Tarifvertrag variieren. In einigen Fällen kann die Kündigungsfrist nach 25 Jahren Betriebszugehörigkeit länger sein als für Mitarbeiter mit kürzerer Betriebszugehörigkeit. Es ist wichtig, die genauen Bestimmungen im Arbeitsvertrag oder Tarifvertrag zu überprüfen, um die genaue Kündigungsfrist zu kennen. In vielen Fällen wird die Betriebszugehörigkeit als ein wichtiger Faktor für die Kündigungsfrist berücksichtigt. **
-
Wird die Kfz Versicherung mit 25 günstiger?
Die Kosten für die Kfz-Versicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Fahrzeugtyp und der Schadenfreiheitsklasse. Mit 25 Jahren könnten sich die Beiträge möglicherweise verringern, da jüngere Fahrer oft als risikoreicher eingestuft werden. Es ist jedoch wichtig zu beachten, dass auch andere Faktoren eine Rolle spielen können. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die günstigste Versicherung zu finden. Letztendlich kann man nicht pauschal sagen, ob die Kfz-Versicherung mit 25 günstiger wird, da dies von individuellen Umständen abhängt. **

Wie rechnet man 25 durch 25?
Man teilt 25 durch 25, was zu einem Ergebnis von 1 führt. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Top-Angebote
Produkte zum Begriff 25:
-
Hans Oberbach: Allgemeine Versicherungs-Bedingungen für Haftpflicht-Versicherungen / Der Versicherungsschutz, Gebundene Ausgabe von Hans Oberbach, DeHans Oberbach: Allgemeine Versicherungs-bedingungen Für Haftpflicht-versicherungen / Der Versicherungsschutz, Gebundene Ausgabe Von Hans Oberbach, De Gruyter, 978-3-11-102919-1, Seitenanzahl: 380109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
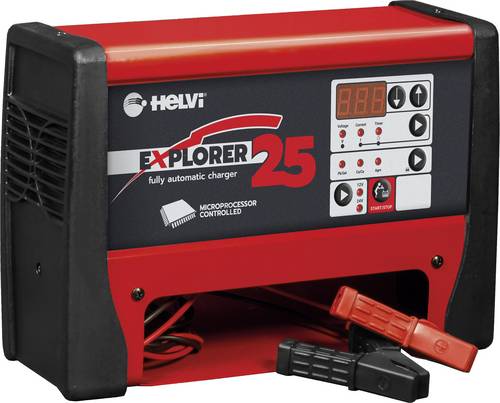
Helvi 77250 Kfz-Ladegerät 12 V, 24V 25 A, 12.5A 25 A, 12.5AProfessionelles Batterieladegerät der neuesten Generation basierend auf Invertertechnologie. Ausgestattet mit einem digitalen Amperemeter, Schutz gegen thermische Überlastung, Kurzschluss und Verpolung. Wählbarer Ladestrom und Timerfunktion. Das Laden erfolgt ohne Spannungsspitzen, somit keine Gefährdung der Bordelektronik. Ideal zum Laden von Batterien der neuesten Bauart. Leistungsaufnahme 350 W, Ladespannung 12/24 V Ladestrom 25/12,5 A, Ladestromeinstellungen stufenlos Maße ca. 315 x 115 x 225 mm (L x B x H) Gewicht ca. 3,9 kg649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Tools 5501745 550.1745 Kfz-Ladegerät 25 AFür den permanenten Dauergebrauch konzipiert, auch bei eingebauter Batterie für Bleisäure-, Gel-, Nasszellen-, MF-, VRLA-, Calcium-, AGM und Tiefzyklusbatterien. Präzise Ladesteuerung mit Mikroprozessor verhindert Überladung und schaltet nach erfolgtem Ladevorgang automatisch in den Erhaltungsmodus über und verhindert „Aufblähen“ oder gar „Explosion“ der Batterie325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Wie lange ist meine Kündigungsfrist nach 25 Jahren?
Wie lange deine Kündigungsfrist nach 25 Jahren Beschäftigung ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem Arbeitsvertrag, Tarifverträgen oder gesetzlichen Bestimmungen. In der Regel gilt jedoch eine längere Kündigungsfrist für langjährige Mitarbeiter. Es ist möglich, dass du nach 25 Jahren eine Kündigungsfrist von mehreren Monaten oder sogar einem Jahr haben könntest. Es ist ratsam, deinen Arbeitsvertrag oder die geltenden Gesetze zu prüfen, um die genaue Kündigungsfrist herauszufinden. Falls du unsicher bist, kannst du auch mit deinem Arbeitgeber oder einem Rechtsberater sprechen, um Klarheit zu bekommen. **
-
Wie lange ist die Kündigungsfrist nach 25 Jahren?
Wie lange ist die Kündigungsfrist nach 25 Jahren? Die Kündigungsfrist nach 25 Jahren kann je nach Vertrag und Gesetzgebung variieren. In einigen Fällen könnte die Kündigungsfrist nach 25 Jahren länger sein, da die Dauer der Beschäftigung eine Rolle spielen kann. Es ist wichtig, den Arbeitsvertrag oder die geltenden Gesetze zu überprüfen, um die genaue Kündigungsfrist nach 25 Jahren zu ermitteln. In vielen Fällen kann eine lange Betriebszugehörigkeit wie 25 Jahre zu einer längeren Kündigungsfrist führen, um dem Arbeitnehmer mehr Sicherheit zu bieten. Es ist ratsam, sich bei Unklarheiten an einen Rechtsanwalt oder Arbeitsrechtsexperten zu wenden. **
Ähnliche Suchbegriffe für 25
-
IMAXX F9025 - KFZ-Sicherung, maxiOTO, 25 A, transparentIMAXX KFZ-Sicherung • Serie F9000 maxiOTO Flachsicherung • entspricht internationalen Spezifikationen und ist konform mit DIN ISO 8820-3, SAE J1888 und weiteren Standards • Element ist von den Seiten sichtbar, klar-transparentes Sicherungsgehäuse • die Sicherung in der Sicherungshalterung wird über teilgeschützte Prüfpunkte auf der Oberseite der Sicherung überprüft • selbstlöschende, transparente, farbkodierte Gehäusematerialien • die Kunststoffgehäuse der Sicherungen sind resistent gegen hohe Temperaturen • richtungsunempfindliches Einstecken; das Ergebnis wird auf der Oberseite mit OCR-Schrift markiert1,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IMAXX F1525 - KFZ-Sicherung, normOTO, 25 A, transparentIMAXX KFZ-Sicherung • Serie F1500 normOTO Flachsicherung • entspricht internationalen Spezifikationen, konform mit DIN ISO 8820-3, JASO D612, SAE J1284 und weiteren Standards • die Sicherung in der Sicherungshalterung wird über die Prüfpunkte auf der Oberseite der Sicherung geprüft • Element ist von den Seiten sichtbar, transparente Sicherungsgehäuse • selbstlöschende, transparente, farbkodierte Gehäusematerialien • die Kunststoffgehäuse der Sicherungen sind resistent gegen hohe Temperaturen • das Ergebnis wird auf der Oberseite mit OCR-Schrift markiert0,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IMAXX F7925 - KFZ-Sicherung, miniOTO, 25 A, transparentIMAXX KFZ-Sicherung • flinke miniOTO-Flachsicherungen • die LED leuchtet auf, sobald das Sicherungselement unterbrochen wurde • Klemme 2.8 mm • das transparente Kunststoffgehäuse ist selbstlöschend und resistent gegen hohe Temperaturen1,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IMAXX F7025 - KFZ-Sicherung, miniOTO, 25 A, transparentIMAXX KFZ-Sicherung • Serie F7000 miniOTO Flachsicherung • entspricht internationalen Spezifikationen, konform mit DIN ISO 8820-3, JASO D612, SAE J2077 und weiteren Standards • die Sicherung in der Sicherungshalterung wird über die Prüfpunkte auf der Oberseite der Sicherung geprüft • Element ist von den Seiten sichtbar, transparente Sicherungsgehäuse • selbstlöschende, transparente, farbkodierte Gehäusematerialien • die Kunststoffgehäuse der Sicherungen sind resistent gegen hohe Temperaturen • das Ergebnis wird auf der Oberseite mit OCR-Schrift markiert0,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist die Kündigungsfrist nach 25 Jahren Betriebszugehörigkeit?
Wie lange ist die Kündigungsfrist nach 25 Jahren Betriebszugehörigkeit? Die Kündigungsfrist nach 25 Jahren Betriebszugehörigkeit kann je nach Land, Unternehmen und Tarifvertrag variieren. In einigen Fällen kann die Kündigungsfrist nach 25 Jahren Betriebszugehörigkeit länger sein als für Mitarbeiter mit kürzerer Betriebszugehörigkeit. Es ist wichtig, die genauen Bestimmungen im Arbeitsvertrag oder Tarifvertrag zu überprüfen, um die genaue Kündigungsfrist zu kennen. In vielen Fällen wird die Betriebszugehörigkeit als ein wichtiger Faktor für die Kündigungsfrist berücksichtigt. **
-
Wird die Kfz Versicherung mit 25 günstiger?
Die Kosten für die Kfz-Versicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Fahrzeugtyp und der Schadenfreiheitsklasse. Mit 25 Jahren könnten sich die Beiträge möglicherweise verringern, da jüngere Fahrer oft als risikoreicher eingestuft werden. Es ist jedoch wichtig zu beachten, dass auch andere Faktoren eine Rolle spielen können. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die günstigste Versicherung zu finden. Letztendlich kann man nicht pauschal sagen, ob die Kfz-Versicherung mit 25 günstiger wird, da dies von individuellen Umständen abhängt. **
-
Wie rechnet man 25 durch 25?
Man teilt 25 durch 25, was zu einem Ergebnis von 1 führt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.