Domain tarifrechner-kfz-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
tarifrechner-kfz-versicherungen.de um.
Sind Sie am Kauf der Domain
tarifrechner-kfz-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarifrechner-kfz-versicherungen.de kaufen?
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **

Ähnliche Suchbegriffe für 5
Top-Angebote
Produkte zum Begriff 5:
-
Lubahn, Michael: Versicherungen und Finanzanlagen Band 2 - Proximus 5Versicherungen und Finanzanlagen Band 2 - Proximus 5 , Die Buchreihe ist dabei speziell auf die berufsprofilgebenden sowie die integrativ zu vermittelnden Fertigkeiten, Kenntnisse und Fähigkeiten der Ausbildung ausgerichtet. Den Inhalten liegt das bei den schriftlichen Abschlussprüfungen zur Anwendung kommende Bedingungswerk Proximus 5 zugrunde. Band 2 deckt die Lernfelder 4, 5, und 6 ab. Im Vergleich zur Vorauflage (7. Auflage) wurden der Aufbau und der Inhalt grundlegend geändert: - Anpassung an die neue Ausbildungsordnung und den neuen Rahmenlehrplan gültig ab August 2022 - Fokussierung auf Kundenberatung in Kundenbedarfsfeldern, Digitalität und Projektmanagement Kundenbedarfsfelder: - Wohnen (Hausratversicherung, Wohngebäudeversicherung, Glasversicherung, Elementarversicherung) - Rechtsstreitigkeiten und Ansprüche Dritter (Haftpflichtversicherung, Rechtsschutzversicherung) - Mobilität und Reisen (Kraftfahrzeugversicherung, Reiseabbruchversicherung, Reiserücktrittversicherung, Reisegepäckversicherung und Auslandsreisekrankenversicherung) - Arbeitskraft (Unfallversicherung, Berufsunfähigkeitsversicherung) - Gesundheit (Krankenversicherung, Pflegeversicherung) - Finanzanlagen (Schuldverschreibungen, Aktien, offene Investmentfonds) - Altersversorgung und Absicherung der Hinterbliebenen (Rentenversicherung, Lebensversicherung) - Änderungen wirtschaftlicher Daten und gesetzlicher Rahmenbedingungen , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20221213, Produktform: Kartoniert, Beilage: zahlr. Abb., 4-fbg., 17 x 24 cm, brosch., Autoren: Grill, Elisabeth~Herrmann, Markus~Irmer, Wolfgang S.~Lubahn, Michael~Reinhardt, Frederik~Ritter, Marco~Thews, Uwe, Auflage: 22008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 694, Abbildungen: 4-fbg. Abb., Keyword: Finanzanlagen; Kaufmann/-frau für Versicherungen u. Finanzen; Proximus 5; Versicherung, Fachschema: Versicherung - Versicherungskaufmann~Versicherung / Berufsbezogenes Schulbuch~Finanzwirtschaft, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für Ausbildungsberufe als Bank-, Versicherungsfachleute~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Bankwesen und Finanzen: Lehrbücher, Handbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Europa Lehrmittel Verlag, Verlag: Europa Lehrmittel Verlag, Verlag: Verlag Europa-Lehrmittel Nourney, Vollmer GmbH & Co.KG, Länge: 239, Breite: 170, Höhe: 26, Gewicht: 1160, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
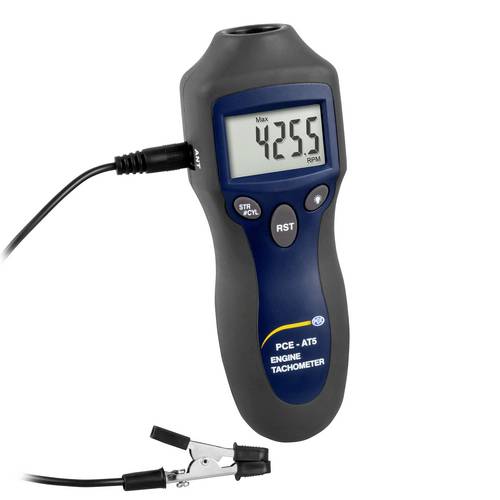
PCE Instruments KFZ-Messgerät PCE-AT 5Der KFZ-Drehzahltester ist ein handlicher, mobiler Auto-Drehzahltester für Verbrennungsmotoren mit elektrischer Zündung. Auf der großen digitalen Anzeige sind die Einstellung (Taktfolge / Zylinder) sowie die Umdrehungszahl klar und schnell zu erkennen. Mit dem induktiven Aufnehmer, der vor dem Zündkerzenstecker auf das Zündkabel gesetzt wird ist eine Kontrolle der Drehzahl in Sekunden erledigt. Durch die kompakten Abmessungen ist der KFZ-Drehzahltester für Verbrennungsmotoren sehr flexibel und auch außerhalb der Werkstatt einsetzbar. Der KFZ-Drehzahltester für Verbrennungsmotoren ist für Einzylinder-Zweitaktmotoren ( Mofa, Roller ) bis zum Achtzylinder- Viertaktmotor von Profi-Mechanikern und auf Grund der einfachen Bedienung und Handhabung auch von Hobby-Mechanikern zu verwenden. Die umschaltbare Beleuchtungsfunktion von Displaybeleuchtung oder Taschenlampe ermöglicht auch das Arbeiten bei schwierigen Lichtverhältnissen. Der KFZ-Drehzahltester wird Ihnen mit Batterie gebrauchsfertig geliefert.49,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie lange Kündigungsfrist nach 5 Jahren?
Wie lange beträgt die Kündigungsfrist nach 5 Jahren? Die Kündigungsfrist hängt in der Regel von verschiedenen Faktoren ab, wie zum Beispiel dem Arbeitsvertrag oder den gesetzlichen Bestimmungen. Nach 5 Jahren Beschäftigung könnte die Kündigungsfrist möglicherweise länger sein als zu Beginn des Arbeitsverhältnisses. Es ist ratsam, den Arbeitsvertrag oder die geltenden Gesetze zu prüfen, um die genaue Kündigungsfrist nach 5 Jahren zu ermitteln. Es könnte auch sinnvoll sein, sich von einem Rechtsanwalt oder einer Gewerkschaft beraten zu lassen, um sicherzustellen, dass alle rechtlichen Bestimmungen eingehalten werden. **
-
Wie lange hat man Kündigungsfrist nach 5 Jahren?
Wie lange hat man Kündigungsfrist nach 5 Jahren? Die Kündigungsfrist nach 5 Jahren hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Arbeitsvertrag, Tarifvertrag oder gesetzlichen Bestimmungen. In der Regel beträgt die Kündigungsfrist nach 5 Jahren zwischen 4 Wochen und 6 Monaten. Es ist wichtig, den individuellen Vertrag oder Tarifvertrag zu prüfen, um die genaue Kündigungsfrist nach 5 Jahren zu ermitteln. **
-
Wie lange ist die Kündigungsfrist bei 5 Jahren?
Wie lange ist die Kündigungsfrist bei 5 Jahren? Die Kündigungsfrist beträgt in der Regel drei Monate bei einer Beschäftigungsdauer von fünf Jahren. Dies kann jedoch je nach Arbeitsvertrag oder Tarifvertrag variieren. Es ist wichtig, die genauen Bestimmungen im Arbeitsvertrag oder Tarifvertrag zu überprüfen, um sicherzustellen, dass die Kündigungsfrist korrekt eingehalten wird. In einigen Fällen kann auch eine längere Kündigungsfrist gelten, insbesondere für leitende Angestellte oder bei besonderen Vereinbarungen. Es ist ratsam, sich bei Unklarheiten an den Arbeitgeber oder an einen Rechtsanwalt zu wenden. **
-
Was sind SGB 5 Leistungen?
Was sind SGB 5 Leistungen? SGB 5 steht für das Sozialgesetzbuch Fünf, welches die gesetzliche Krankenversicherung regelt. Die Leistungen nach SGB 5 umfassen unter anderem die ärztliche Behandlung, Medikamente, Krankenhausbehandlungen, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Diese Leistungen dienen der Gesundheitserhaltung und -wiederherstellung der Versicherten und werden von den Krankenkassen übernommen. Es handelt sich also um Leistungen, die im Krankheitsfall oder zur Vorbeugung von Krankheiten erbracht werden, um die Versicherten bestmöglich zu versorgen. **

Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
Top-Angebote
Produkte zum Begriff 5:
-
Hans Oberbach: Allgemeine Versicherungs-Bedingungen für Haftpflicht-Versicherungen / Der Versicherungsschutz, Gebundene Ausgabe von Hans Oberbach, DeHans Oberbach: Allgemeine Versicherungs-bedingungen Für Haftpflicht-versicherungen / Der Versicherungsschutz, Gebundene Ausgabe Von Hans Oberbach, De Gruyter, 978-3-11-102919-1, Seitenanzahl: 380109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
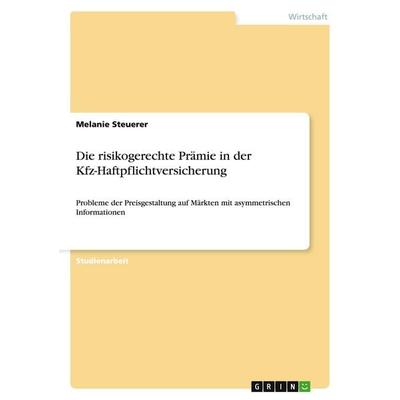
Die risikogerechte Prämie in der Kfz-Haftpflichtversicherung, Taschenbuch von Melanie Steuerer, GRIN, 978-3-640-28488-7Die Risikogerechte Prämie In Der Kfz-haftpflichtversicherung, Taschenbuch Von Melanie Steuerer, Grin, 978-3-640-28488-7, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lubahn, Michael: Versicherungen und Finanzanlagen Band 2 - Proximus 5Versicherungen und Finanzanlagen Band 2 - Proximus 5 , Die Buchreihe ist dabei speziell auf die berufsprofilgebenden sowie die integrativ zu vermittelnden Fertigkeiten, Kenntnisse und Fähigkeiten der Ausbildung ausgerichtet. Den Inhalten liegt das bei den schriftlichen Abschlussprüfungen zur Anwendung kommende Bedingungswerk Proximus 5 zugrunde. Band 2 deckt die Lernfelder 4, 5, und 6 ab. Im Vergleich zur Vorauflage (7. Auflage) wurden der Aufbau und der Inhalt grundlegend geändert: - Anpassung an die neue Ausbildungsordnung und den neuen Rahmenlehrplan gültig ab August 2022 - Fokussierung auf Kundenberatung in Kundenbedarfsfeldern, Digitalität und Projektmanagement Kundenbedarfsfelder: - Wohnen (Hausratversicherung, Wohngebäudeversicherung, Glasversicherung, Elementarversicherung) - Rechtsstreitigkeiten und Ansprüche Dritter (Haftpflichtversicherung, Rechtsschutzversicherung) - Mobilität und Reisen (Kraftfahrzeugversicherung, Reiseabbruchversicherung, Reiserücktrittversicherung, Reisegepäckversicherung und Auslandsreisekrankenversicherung) - Arbeitskraft (Unfallversicherung, Berufsunfähigkeitsversicherung) - Gesundheit (Krankenversicherung, Pflegeversicherung) - Finanzanlagen (Schuldverschreibungen, Aktien, offene Investmentfonds) - Altersversorgung und Absicherung der Hinterbliebenen (Rentenversicherung, Lebensversicherung) - Änderungen wirtschaftlicher Daten und gesetzlicher Rahmenbedingungen , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20221213, Produktform: Kartoniert, Beilage: zahlr. Abb., 4-fbg., 17 x 24 cm, brosch., Autoren: Grill, Elisabeth~Herrmann, Markus~Irmer, Wolfgang S.~Lubahn, Michael~Reinhardt, Frederik~Ritter, Marco~Thews, Uwe, Auflage: 22008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 694, Abbildungen: 4-fbg. Abb., Keyword: Finanzanlagen; Kaufmann/-frau für Versicherungen u. Finanzen; Proximus 5; Versicherung, Fachschema: Versicherung - Versicherungskaufmann~Versicherung / Berufsbezogenes Schulbuch~Finanzwirtschaft, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für Ausbildungsberufe als Bank-, Versicherungsfachleute~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Bankwesen und Finanzen: Lehrbücher, Handbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Europa Lehrmittel Verlag, Verlag: Europa Lehrmittel Verlag, Verlag: Verlag Europa-Lehrmittel Nourney, Vollmer GmbH & Co.KG, Länge: 239, Breite: 170, Höhe: 26, Gewicht: 1160, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Wie lange Kündigungsfrist nach 5 Jahren?
Wie lange beträgt die Kündigungsfrist nach 5 Jahren? Die Kündigungsfrist hängt in der Regel von verschiedenen Faktoren ab, wie zum Beispiel dem Arbeitsvertrag oder den gesetzlichen Bestimmungen. Nach 5 Jahren Beschäftigung könnte die Kündigungsfrist möglicherweise länger sein als zu Beginn des Arbeitsverhältnisses. Es ist ratsam, den Arbeitsvertrag oder die geltenden Gesetze zu prüfen, um die genaue Kündigungsfrist nach 5 Jahren zu ermitteln. Es könnte auch sinnvoll sein, sich von einem Rechtsanwalt oder einer Gewerkschaft beraten zu lassen, um sicherzustellen, dass alle rechtlichen Bestimmungen eingehalten werden. **
-
Wie lange hat man Kündigungsfrist nach 5 Jahren?
Wie lange hat man Kündigungsfrist nach 5 Jahren? Die Kündigungsfrist nach 5 Jahren hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Arbeitsvertrag, Tarifvertrag oder gesetzlichen Bestimmungen. In der Regel beträgt die Kündigungsfrist nach 5 Jahren zwischen 4 Wochen und 6 Monaten. Es ist wichtig, den individuellen Vertrag oder Tarifvertrag zu prüfen, um die genaue Kündigungsfrist nach 5 Jahren zu ermitteln. **
Ähnliche Suchbegriffe für 5
-
PCE Instruments KFZ-Messgerät PCE-AT 5Der KFZ-Drehzahltester ist ein handlicher, mobiler Auto-Drehzahltester für Verbrennungsmotoren mit elektrischer Zündung. Auf der großen digitalen Anzeige sind die Einstellung (Taktfolge / Zylinder) sowie die Umdrehungszahl klar und schnell zu erkennen. Mit dem induktiven Aufnehmer, der vor dem Zündkerzenstecker auf das Zündkabel gesetzt wird ist eine Kontrolle der Drehzahl in Sekunden erledigt. Durch die kompakten Abmessungen ist der KFZ-Drehzahltester für Verbrennungsmotoren sehr flexibel und auch außerhalb der Werkstatt einsetzbar. Der KFZ-Drehzahltester für Verbrennungsmotoren ist für Einzylinder-Zweitaktmotoren ( Mofa, Roller ) bis zum Achtzylinder- Viertaktmotor von Profi-Mechanikern und auf Grund der einfachen Bedienung und Handhabung auch von Hobby-Mechanikern zu verwenden. Die umschaltbare Beleuchtungsfunktion von Displaybeleuchtung oder Taschenlampe ermöglicht auch das Arbeiten bei schwierigen Lichtverhältnissen. Der KFZ-Drehzahltester wird Ihnen mit Batterie gebrauchsfertig geliefert.49,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Vergleich motorischer Leistungen und anthropometrischer Parameter von Kindern in Agglomerationsräumen, städtischen und ländlichen Regionen,Vergleich Motorischer Leistungen Und Anthropometrischer Parameter Von Kindern In Agglomerationsräumen, Städtischen Und Ländlichen Regionen, Taschenbuch Von Sabrina Engels,michael Daners, Grin, 978-3-638-70703-9, Seitenanzahl: 21249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist die Kündigungsfrist bei 5 Jahren?
Wie lange ist die Kündigungsfrist bei 5 Jahren? Die Kündigungsfrist beträgt in der Regel drei Monate bei einer Beschäftigungsdauer von fünf Jahren. Dies kann jedoch je nach Arbeitsvertrag oder Tarifvertrag variieren. Es ist wichtig, die genauen Bestimmungen im Arbeitsvertrag oder Tarifvertrag zu überprüfen, um sicherzustellen, dass die Kündigungsfrist korrekt eingehalten wird. In einigen Fällen kann auch eine längere Kündigungsfrist gelten, insbesondere für leitende Angestellte oder bei besonderen Vereinbarungen. Es ist ratsam, sich bei Unklarheiten an den Arbeitgeber oder an einen Rechtsanwalt zu wenden. **
-
Was sind SGB 5 Leistungen?
Was sind SGB 5 Leistungen? SGB 5 steht für das Sozialgesetzbuch Fünf, welches die gesetzliche Krankenversicherung regelt. Die Leistungen nach SGB 5 umfassen unter anderem die ärztliche Behandlung, Medikamente, Krankenhausbehandlungen, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Diese Leistungen dienen der Gesundheitserhaltung und -wiederherstellung der Versicherten und werden von den Krankenkassen übernommen. Es handelt sich also um Leistungen, die im Krankheitsfall oder zur Vorbeugung von Krankheiten erbracht werden, um die Versicherten bestmöglich zu versorgen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.