Domain tarifrechner-kfz-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
tarifrechner-kfz-versicherungen.de um.
Sind Sie am Kauf der Domain
tarifrechner-kfz-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarifrechner-kfz-versicherungen.de kaufen?
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Was sind die verschiedenen biochemischen Pathways für die Umwandlung von Tyrosin in der Zelle?
Die verschiedenen biochemischen Pathways für die Umwandlung von Tyrosin in der Zelle sind die Tyrosin-Hydroxylase, die Tyrosin-Aminotransferase und die Tyrosin-Decarboxylase. Tyrosin-Hydroxylase wandelt Tyrosin in L-DOPA um, Tyrosin-Aminotransferase wandelt Tyrosin in 4-Hydroxyphenylpyruvat um und Tyrosin-Decarboxylase wandelt Tyrosin in Tyramin um. **

Ähnliche Suchbegriffe für Pathways
Top-Angebote
Produkte zum Begriff Pathways:
-
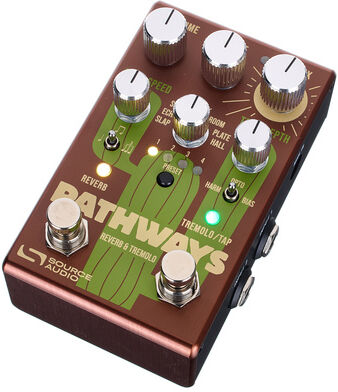
Source Audio Pathways Reverb & TremoloSource Audio Pathways Reverb & Tremolo, Dual-Effektpedal, Kombination aus Reverb und Tremolo in einem Gerät, 7 Reverb-Typen, Spring, Spring Tank, Plate, Room, Hall, Slapback, Echo, 3 Tremolo-Typen, Bias, Opto, Harmonic, Unabhängige Steuerung durch separate Fußschalter für Reverb und Tremolo, Tap Tempo, Steuerung der Tremolo-Geschwindigkeit in Echtzeit, 16 Presets (128 Presets per MIDI), vollständige MIDI-Steuerung über 3,5-mm-Klinkenbuchsen MIDI In und Thru (PC, CC, Clock), USB Typ-C-Anschluss für die Verbindung mit Neuro 3.0, der Software von Source Audio zum Herunterladen von Presets und zur Effektbearbeitung, Wahl zwischen True Bypass und Buffered Bypass (Universal Bypass), Regler für Reverb Time, Tone, Reverb Mix, Tremolo Speed, Wahlschalter Reverbtyp, Tremolo Depth, Preset-Schalter, Wahlschalter für Tremolo-Typ, Separate Ein- / Ausschalter für Reverb und Tremolo, Status LEDs, Gehäuse aus gebürstetem, eloxiertem Aluminium, 6,3 mm Monoklinken L / R Eingänge (Stereo), 6,3 mm Monoklinken L / R Ausgänge (Stereo), 3,5 mm TRS MIDI in und MIDI thru Anschlüsse, 6,3 mm TRS Expression Eingang zur Steuerung von bis zu 3 Parametern gleichzeitig, USB Typ-C Anschluss für Software & MIDI, Stromversorgung via optionalem 9V DC Netzteil ( nicht enthalten) 2,1 x 5,5 mm Hohlstecker, Polarität (-) innen, USB Typ-C auf USB Typ-A Kabel sowie ein USB Typ-A auf USB Typ-C Adapter sind im Lieferumfang enthalten, Batteriebetrieb nicht unterstützt, Stromaufnahme 200 mA, Abmessungen (L x B x H) 117 x 70 x 56 mm / 4,6'' x 2,75'' x 2,2''349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **

Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **
Wie kann ich meinen Versicherungsschutz für mein Auto erweitern? Welche Leistungen umfasst eine Kfz-Police?
Du kannst deinen Versicherungsschutz für dein Auto durch Zusatzbausteine wie Teilkasko oder Vollkasko erweitern. Eine Kfz-Police umfasst in der Regel Haftpflicht, Teilkasko und Vollkasko, sowie optional weitere Leistungen wie Schutzbrief oder Insassenschutz. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um den passenden Versicherungsschutz zu wählen. **
Top-Angebote
Produkte zum Begriff Pathways:
-
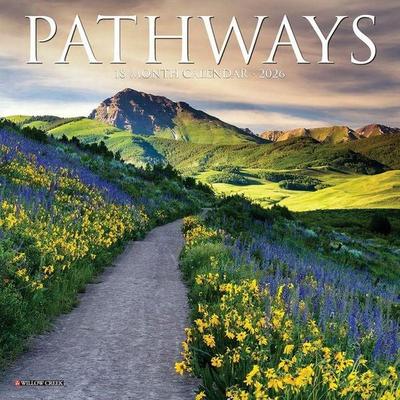
Pathways 2026 Wall CalendarWander In Wonder - The 2026 Pathways Wall Calendar Invites You On A Peaceful Journey Through Scenic Trails, Forest Paths, And Winding Walkways That Lead To Natural Beauty And Tranquility. Each Month Inspires Reflection And Adventure With A New...16,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Source Audio Pathways Reverb & TremoloSource Audio Pathways Reverb & Tremolo, Dual-Effektpedal, Kombination aus Reverb und Tremolo in einem Gerät, 7 Reverb-Typen, Spring, Spring Tank, Plate, Room, Hall, Slapback, Echo, 3 Tremolo-Typen, Bias, Opto, Harmonic, Unabhängige Steuerung durch separate Fußschalter für Reverb und Tremolo, Tap Tempo, Steuerung der Tremolo-Geschwindigkeit in Echtzeit, 16 Presets (128 Presets per MIDI), vollständige MIDI-Steuerung über 3,5-mm-Klinkenbuchsen MIDI In und Thru (PC, CC, Clock), USB Typ-C-Anschluss für die Verbindung mit Neuro 3.0, der Software von Source Audio zum Herunterladen von Presets und zur Effektbearbeitung, Wahl zwischen True Bypass und Buffered Bypass (Universal Bypass), Regler für Reverb Time, Tone, Reverb Mix, Tremolo Speed, Wahlschalter Reverbtyp, Tremolo Depth, Preset-Schalter, Wahlschalter für Tremolo-Typ, Separate Ein- / Ausschalter für Reverb und Tremolo, Status LEDs, Gehäuse aus gebürstetem, eloxiertem Aluminium, 6,3 mm Monoklinken L / R Eingänge (Stereo), 6,3 mm Monoklinken L / R Ausgänge (Stereo), 3,5 mm TRS MIDI in und MIDI thru Anschlüsse, 6,3 mm TRS Expression Eingang zur Steuerung von bis zu 3 Parametern gleichzeitig, USB Typ-C Anschluss für Software & MIDI, Stromversorgung via optionalem 9V DC Netzteil ( nicht enthalten) 2,1 x 5,5 mm Hohlstecker, Polarität (-) innen, USB Typ-C auf USB Typ-A Kabel sowie ein USB Typ-A auf USB Typ-C Adapter sind im Lieferumfang enthalten, Batteriebetrieb nicht unterstützt, Stromaufnahme 200 mA, Abmessungen (L x B x H) 117 x 70 x 56 mm / 4,6'' x 2,75'' x 2,2''349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Was sind die verschiedenen biochemischen Pathways für die Umwandlung von Tyrosin in der Zelle?
Die verschiedenen biochemischen Pathways für die Umwandlung von Tyrosin in der Zelle sind die Tyrosin-Hydroxylase, die Tyrosin-Aminotransferase und die Tyrosin-Decarboxylase. Tyrosin-Hydroxylase wandelt Tyrosin in L-DOPA um, Tyrosin-Aminotransferase wandelt Tyrosin in 4-Hydroxyphenylpyruvat um und Tyrosin-Decarboxylase wandelt Tyrosin in Tyramin um. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Pathways
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **
-
Wie kann ich meinen Versicherungsschutz für mein Auto erweitern? Welche Leistungen umfasst eine Kfz-Police?
Du kannst deinen Versicherungsschutz für dein Auto durch Zusatzbausteine wie Teilkasko oder Vollkasko erweitern. Eine Kfz-Police umfasst in der Regel Haftpflicht, Teilkasko und Vollkasko, sowie optional weitere Leistungen wie Schutzbrief oder Insassenschutz. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um den passenden Versicherungsschutz zu wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.