Domain tarifrechner-kfz-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
tarifrechner-kfz-versicherungen.de um.
Sind Sie am Kauf der Domain
tarifrechner-kfz-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarifrechner-kfz-versicherungen.de kaufen?
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Sicherung
Top-Angebote
Produkte zum Begriff Sicherung:
-
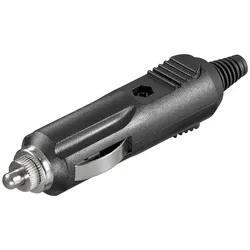
Filmer Stecker Kfz-Stecker Mit Sicherung 36800Universal Sicherheitsstecker. Eigenschaften: passend für 12 V Kfz-Anschlussbuchse und Normsteckdosen DIN Stecker mit eingebauter Sicherung 8A Farbe: schwarz Material: Kunststoff Maße: Ø 15 x 80 mm Verpackung: Blisterkarte5,53 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LITT 029707.5L - KFZ-Sicherung, 7,5 A, braunLITTELFUSE KFZ-Sicherung • flinke Sicherung in kleiner Baugrösse • für Einsatz in Kraftfahrzeugen • auch für andere Niederspannungsanwendungen geeignet • Lieferung pro Stück, Originalverpackung: 3000 St.1,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind Leistungen zur Sicherung des Lebensunterhalts?
Was sind Leistungen zur Sicherung des Lebensunterhalts? Leistungen zur Sicherung des Lebensunterhalts sind staatliche Unterstützungen, die Menschen in finanziellen Notlagen helfen sollen, ihren grundlegenden Bedarf an Nahrung, Unterkunft, Kleidung und Gesundheitsversorgung zu decken. Dazu gehören beispielsweise Arbeitslosengeld, Sozialhilfe, Grundsicherung im Alter und bei Erwerbsminderung sowie Wohngeld. Diese Leistungen sollen sicherstellen, dass jeder Mensch ein menschenwürdiges Leben führen kann, auch wenn er vorübergehend oder dauerhaft nicht in der Lage ist, seinen Lebensunterhalt aus eigener Kraft zu bestreiten. In vielen Ländern gibt es gesetzliche Regelungen, die den Anspruch auf diese Leistungen regeln und die Bedingungen für den Bezug festlegen. **
-
Sind Leistungen zur Sicherung des Lebensunterhalts steuerpflichtig?
Sind Leistungen zur Sicherung des Lebensunterhalts steuerpflichtig? Leistungen zur Sicherung des Lebensunterhalts, wie beispielsweise Arbeitslosengeld II oder Sozialhilfe, sind grundsätzlich steuerfrei. Sie dienen dazu, den Existenzbedarf des Empfängers zu decken und sind daher nicht steuerpflichtig. Allerdings können bestimmte Zusatzeinkünfte, wie zum Beispiel Einkünfte aus selbstständiger Arbeit oder Kapitaleinkünfte, steuerpflichtig sein und müssen in der Steuererklärung angegeben werden. Es ist daher wichtig, die jeweiligen steuerlichen Regelungen zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **
Top-Angebote
Produkte zum Begriff Sicherung:
-
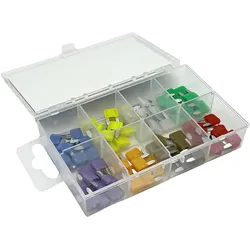
ESKA, Sicherung, KFZ Sicherungssortiment - Mini (2 A)Das KFZ Sicherungssortiment von ESKA bietet eine umfassende Auswahl an Mini Flachsicherungen, die für verschiedene Anwendungen im Fahrzeugbereich geeignet sind. Mit einer Nennspannung von 32 Volt DC und einer maximalen Nennstromstärke von 30 Ampere deckt dieses Sortiment die gängigen Anforderungen an elektrische Sicherungen in Kraftfahrzeugen ab. Die Sicherungen sind in verschiedenen Nennstromstärken erhältlich, darunter 2 A, 4 A, 5 A, 7.5 A, 10 A, 15 A, 20 A, 25 A und 30 A, was eine flexible Nutzung ermöglicht. Die unterschiedlichen Farben der Sicherungen erleichtern die Identifikation und Auswahl der passenden Sicherung für spezifische Anwendungen. Dieses Sortiment ist eine praktische Lösung für die Wartung und Reparatur von Fahrzeugen, da es eine Vielzahl von Sicherungen in einem kompakten Set vereint. - Umfassendes Sortiment mit 9 verschiedenen Nennstromstärken - Geeignet für Anwendungen mit einer Nennspannung von 32 V DC - Einfache Identifikation durch unterschiedliche Farben - Praktische Lösung für Wartung und Reparatur von Fahrzeugen.29,67 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Filmer Stecker Kfz-Stecker Mit Sicherung 36800Universal Sicherheitsstecker. Eigenschaften: passend für 12 V Kfz-Anschlussbuchse und Normsteckdosen DIN Stecker mit eingebauter Sicherung 8A Farbe: schwarz Material: Kunststoff Maße: Ø 15 x 80 mm Verpackung: Blisterkarte5,53 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was sind Leistungen zur Sicherung des Lebensunterhalts?
Was sind Leistungen zur Sicherung des Lebensunterhalts? Leistungen zur Sicherung des Lebensunterhalts sind staatliche Unterstützungen, die Menschen in finanziellen Notlagen helfen sollen, ihren grundlegenden Bedarf an Nahrung, Unterkunft, Kleidung und Gesundheitsversorgung zu decken. Dazu gehören beispielsweise Arbeitslosengeld, Sozialhilfe, Grundsicherung im Alter und bei Erwerbsminderung sowie Wohngeld. Diese Leistungen sollen sicherstellen, dass jeder Mensch ein menschenwürdiges Leben führen kann, auch wenn er vorübergehend oder dauerhaft nicht in der Lage ist, seinen Lebensunterhalt aus eigener Kraft zu bestreiten. In vielen Ländern gibt es gesetzliche Regelungen, die den Anspruch auf diese Leistungen regeln und die Bedingungen für den Bezug festlegen. **
-
Sind Leistungen zur Sicherung des Lebensunterhalts steuerpflichtig?
Sind Leistungen zur Sicherung des Lebensunterhalts steuerpflichtig? Leistungen zur Sicherung des Lebensunterhalts, wie beispielsweise Arbeitslosengeld II oder Sozialhilfe, sind grundsätzlich steuerfrei. Sie dienen dazu, den Existenzbedarf des Empfängers zu decken und sind daher nicht steuerpflichtig. Allerdings können bestimmte Zusatzeinkünfte, wie zum Beispiel Einkünfte aus selbstständiger Arbeit oder Kapitaleinkünfte, steuerpflichtig sein und müssen in der Steuererklärung angegeben werden. Es ist daher wichtig, die jeweiligen steuerlichen Regelungen zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Sicherung
-
LITT 029707.5L - KFZ-Sicherung, 7,5 A, braunLITTELFUSE KFZ-Sicherung • flinke Sicherung in kleiner Baugrösse • für Einsatz in Kraftfahrzeugen • auch für andere Niederspannungsanwendungen geeignet • Lieferung pro Stück, Originalverpackung: 3000 St.1,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.