Domain tarifrechner-kfz-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
tarifrechner-kfz-versicherungen.de um.
Sind Sie am Kauf der Domain
tarifrechner-kfz-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarifrechner-kfz-versicherungen.de kaufen?
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **

Ähnliche Suchbegriffe für Unterhaltung
Top-Angebote
Produkte zum Begriff Unterhaltung:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
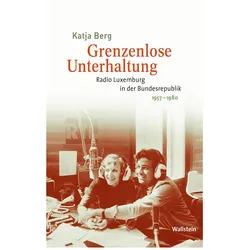
Grenzenlose Unterhaltung, Fachbücher von Katja BergOhne Geld spielt die Musik nicht. Radio Luxemburg gilt als Sonderfall in der deutschen Rundfunkgeschichte: Ab 1957 strahlte der kommerzielle Radiosender mit Sitz im Grossherzogtum ein deutschsprachiges Hörfunkprogramm ins Nachbarland aus. Damit importierte er bis dato ungekannte Marktlogiken und Marketingstrategien in das bundesdeutsche Mediensystem. Die Mitarbeiter des öffentlich-rechtlichen Hörfunks standen somit vor grossen Herausforderungen: Während sie sich vor allem dem gesetzlichen Programmauftrag verpflichtet fühlten, orientierte sich Radio Luxemburg fast ausschliesslich an der Nachfrage des Publikums. Von beiden Seiten fanden inhaltliche Annäherungsprozesse statt. Der Rundfunk als primäres Kulturgut wandelte sich immer stärker zu einem Wirtschaftsgut. Katja Berg zeigt, welche Debatten und Veränderungen aus der Konfrontation zweier unterschiedlicher Rundfunksysteme folgten. Sie kommt zu dem Ergebnis, dass durch die Existenz Radio Luxemburgs in der Bundesrepublik de facto bereits vor der Liberalisierung des Rundfunks in den 1980er Jahren ein duales Mediensystem entstand.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
-
Was sind die Vorteile von interaktiver Unterhaltung im Vergleich zu passiver Unterhaltung?
Interaktive Unterhaltung ermöglicht es dem Nutzer, aktiv am Geschehen teilzunehmen und Entscheidungen zu treffen. Dadurch wird die Erfahrung persönlicher und individueller gestaltet. Zudem fördert interaktive Unterhaltung die kognitive und motorische Entwicklung. **
-
Was sind die Vorteile von virtueller Unterhaltung im Vergleich zur herkömmlichen Unterhaltung?
Virtuelle Unterhaltung bietet eine größere Vielfalt an Inhalten und Interaktionsmöglichkeiten. Sie ist flexibler und kann von überall aus genossen werden. Zudem ermöglicht sie ein tieferes Eintauchen in virtuelle Welten und Erlebnisse. **


Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **
Top-Angebote
Produkte zum Begriff Unterhaltung:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche unterschiedlichen Arten von Kfz-Versicherungen gibt es und welche Faktoren beeinflussen die Höhe der Prämie?
Es gibt Haftpflichtversicherung, Teilkasko und Vollkasko. Die Höhe der Prämie hängt von Faktoren wie Fahrzeugtyp, Alter des Fahrers und Schadensfreiheitsklasse ab. Zusätzlich spielen Regionalklasse, jährliche Kilometerleistung und gewählte Selbstbeteiligung eine Rolle. **
Ähnliche Suchbegriffe für Unterhaltung
-
Grenzenlose Unterhaltung, Fachbücher von Katja BergOhne Geld spielt die Musik nicht. Radio Luxemburg gilt als Sonderfall in der deutschen Rundfunkgeschichte: Ab 1957 strahlte der kommerzielle Radiosender mit Sitz im Grossherzogtum ein deutschsprachiges Hörfunkprogramm ins Nachbarland aus. Damit importierte er bis dato ungekannte Marktlogiken und Marketingstrategien in das bundesdeutsche Mediensystem. Die Mitarbeiter des öffentlich-rechtlichen Hörfunks standen somit vor grossen Herausforderungen: Während sie sich vor allem dem gesetzlichen Programmauftrag verpflichtet fühlten, orientierte sich Radio Luxemburg fast ausschliesslich an der Nachfrage des Publikums. Von beiden Seiten fanden inhaltliche Annäherungsprozesse statt. Der Rundfunk als primäres Kulturgut wandelte sich immer stärker zu einem Wirtschaftsgut. Katja Berg zeigt, welche Debatten und Veränderungen aus der Konfrontation zweier unterschiedlicher Rundfunksysteme folgten. Sie kommt zu dem Ergebnis, dass durch die Existenz Radio Luxemburgs in der Bundesrepublik de facto bereits vor der Liberalisierung des Rundfunks in den 1980er Jahren ein duales Mediensystem entstand.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterhaltung, Fachbücher von Ingrid Tomkowiak, Brigitte FrizzoniUnterhaltung prägt unseren Alltag und ist aus unserem Leben nicht mehr wegzudenken. Medienereignisse wie 'Big Brother' und 'Music Star', das grosse Interesse am Leben von kleinen und grossen Film- und TV-Stars, der Welterfolg der 'Lord of the Rings'-Filmtrilogie, das Milliardengeschäft mit Computerspielen, die hohen Einschaltquoten von Soapoperas und Krimiserien sowie eine Vielzahl neuerer TV-Formate zeugen davon. Besorgt wird in der Öffentlichkeit vom Leben in einer 'Unterhaltungsgesellschaft' gesprochen, in welcher Information zu Infotainment, Politik zu Politainment und Bildung zu Edutainment wird. Parallel zur zunehmenden Aufmerksamkeit in der öffentlichen Diskussion hat Unterhaltung seit den 1990er Jahren auch als Gegenstand der wissenschaftlichen Forschung in unterschiedlichen Disziplinen an Stellenwert gewonnen. Die Autorinnen und Autoren aus den USA, Deutschland, Österreich und der Schweiz, aus der Medien- und Kommunikationswissenschaft, Medienpsychologie, Kulturwissenschaft, Filmwissenschaft, Romanistik, Anglistik und Germanistik stellen in ihren Beiträgen unterschiedliche Konzepte der Unterhaltungsforschung vor und untersuchen Formen, Inszenierungsweisen, Rezeption und Wirkungen von aktuellen Unterhaltungsangeboten. Wie fruchtbar der Austausch über Fachgrenzen hinaus ist, erweist sich auch im Gespräch zwischen den Autorinnen und Autoren, das den Band beschliesst.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile von interaktiver Unterhaltung im Vergleich zu passiver Unterhaltung?
Interaktive Unterhaltung ermöglicht es dem Nutzer, aktiv am Geschehen teilzunehmen und Entscheidungen zu treffen. Dadurch wird die Erfahrung persönlicher und individueller gestaltet. Zudem fördert interaktive Unterhaltung die kognitive und motorische Entwicklung. **
-
Was sind die Vorteile von virtueller Unterhaltung im Vergleich zur herkömmlichen Unterhaltung?
Virtuelle Unterhaltung bietet eine größere Vielfalt an Inhalten und Interaktionsmöglichkeiten. Sie ist flexibler und kann von überall aus genossen werden. Zudem ermöglicht sie ein tieferes Eintauchen in virtuelle Welten und Erlebnisse. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Was sind die Kriterien, die bei der Bestimmung der Schadenfreiheitsklasse für Kfz-Versicherungen berücksichtigt werden, und wie wirkt sich die Schadenfreiheitsklasse auf die Versicherungsprämien aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung wird anhand der Anzahl der schadenfreien Jahre des Versicherungsnehmers bestimmt. Je länger ein Versicherungsnehmer ohne Schadensfall fährt, desto höher ist seine Schadenfreiheitsklasse. Die Schadenfreiheitsklasse wirkt sich direkt auf die Versicherungsprämien aus, da Versicherungsnehmer mit einer höheren Schadenfreiheitsklasse in der Regel niedrigere Prämien zahlen. Versicherungsnehmer mit einer niedrigeren Schadenfreiheitsklasse müssen hingegen höhere Prämien zahlen, da sie als risikoreicher eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.